Lo que el folleto de Anthropic cuenta (y calla) sobre el valor de sus clientes
Hoy, 26 de octubre, Anthropic ha registrado ante la SEC el folleto de su salida a bolsa, el famoso S-11. Durante los próximos días vas a leer muchos análisis sobre si la acción estará cara o barata, sobre la valoración, sobre las pérdidas contables (que son descomunales por motivos que poco tienen que ver con la marcha del negocio) y sobre el gobierno corporativo.
Este artículo no va de nada de eso. No pretendo decirte si comprar o no comprar, sino leer el folleto como lo lee alguien que se dedica a medir el valor de los clientes.
Así que me he hecho cuatro preguntas muy básicas, las mismas que haría ante cualquier empresa:
- ¿Cuánto vale un cliente de Anthropic?
- ¿Cuánto le cuesta conseguirlo?
- ¿Cómo se reparte su cartera desde el punto de vista del valor?
- ¿Y qué forma tiene su curva de retención?
Para responderlas, he separado con cuidado dos cosas: lo que Anthropic dice explícitamente y lo que se puede calcular a partir de sus cifras. Cuando un número es mío, te lo indico y te explico de dónde sale.
Primero, lo que no hay
Conviene empezar por enumerar lo que no tenemos para hacer un análisis como es debido. El folleto no publica ni CAC, ni CLV, ni retención bruta, ni tasa de abandono de clientes, ni una sola curva de cohortes. Tampoco hay segmentación interna por tipo de cliente: Anthropic afirma que no define ni sigue internamente una categoría de clientes “enterprise”, y que usa como aproximación a ese concepto a los clientes que le han pagado 100.000 dólares o más en los últimos doce meses, lo que significa que meten en el mismo saco a una startup de IA y a un Fortune 500.
Lo que sí ofrece es un puñado de métricas muy escogidas: el número de clientes por encima de ciertos umbrales de gasto, un Net Revenue Retention del 900%, el reparto de los ingresos entre consumo y suscripción, la concentración en los grandes clientes, los gastos comerciales y, en las notas a los estados financieros, un desglose de gastos por función que permite calcular el margen bruto. Además, hay huecos en blanco (el ingreso del tercer trimestre de 2026 o el run-rate a 31 de octubre) que se rellenarán en versiones posteriores del folleto.
Conviene estar muy atentos a esas cifras cuando aparezcan, porque son muchos en la industria los que creen que dibujarán una cierta desaceleración del crecimiento. A mediados de octubre, según publicó el Financial Times, Anthropic contó a sus inversores que había ingresado unos 16.800 millones de dólares en el tercer trimestre, casi un 50% más que en el segundo, cuando el segundo había crecido un 144% sobre el primero.
No obstante, aunque falten cosas importantes, con lo que sí tenemos y con algo de aritmética, se puede llegar bastante lejos.
La cartera: una pirámide con la puntita muy, muy pesada
Empecemos por la pregunta que mejor se puede responder. A 30 de septiembre de 2026, Anthropic tenía más de 11.900 clientes con 100.000 dólares o más de ingresos en los últimos doce meses, más de 1.900 por encima del millón y unos 250 por encima de los diez millones. Y, en el otro extremo, cuenta que el resto de sus ingresos procedía de “aproximadamente 40 millones de clientes”, cada uno por debajo de esos 100.000 dólares2. A esto se suma un dato de concentración: sus cinco mayores clientes supusieron en torno al 25% de los ingresos de los nueve primeros meses de 2026, aunque ninguno superó por sí solo el 10%.
El folleto no da (todavía) cuánto facturó cada escalón en esos doce meses. Pero sí da lo suficiente para estimarlo. Los clientes de más de 100.000 dólares han supuesto siempre en torno a tres cuartas partes de los ingresos (el 76% en 2025 y el 74% en el primer semestre de 2026), el número de clientes en cada escalón dibuja una distribución muy regular, de las que se ajustan bien a una ley de potencias3, y el ingreso total de los últimos doce meses ronda los 35.000 millones de dólares4. Con esos mimbres, la cartera queda más o menos así:
| Gasto por cliente (últimos 12 meses) | Clientes | Ingresos estimados | % de los ingresos | Ingreso medio por cliente |
|---|---|---|---|---|
| Menos de 100.000 $ | ~40 millones | ~8.700 M$ | ~25% | ~220 $ al año |
| De 100.000 $ a 1 M$ | ~10.000 | ~2.800 M$ | ~8% | ~280.000 $ |
| De 1 a 10 M$ | ~1.650 | ~4.400 M$ | ~13% | ~2,7 M$ |
| Más de 10 M$ (sin los cinco mayores) | ~245 | ~10.300 M$ | ~29% | ~42 M$ |
| Los cinco mayores | 5 | ~8.700 M$ | ~25% | ~1.750 M$ |
Estimación propia a partir de los datos del S-1. Si en lugar del 75% los clientes de más de 100.000 dólares supusieran el 70% o el 80% de los ingresos, las conclusiones no cambian en lo esencial.
La conclusión salta a la vista: unos 1.900 clientes, el 0,005% de la base, generan en torno a dos tercios de los ingresos. Si ya en la mayoría de negocios el famoso 80/20 se queda corto, aquí la proporción es más bien 67/0,005. En la base de la pirámide, el ingreso medio de esos 40 millones de clientes pequeños sale por unos 220 dólares al año, unos 18 dólares al mes, que es muy parecido a lo que cuesta una suscripción individual a Claude Pro. La base es, sobre todo, un negocio de suscripciones de prosumers5; la punta, un negocio de macro-consumo a escala industrial.
Anthropic insiste, además, en que la penetración en las grandes empresas está en sus inicios. Más del 50% del Fortune 500 y más del 30% del Global 2000 están ya en el escalón de los 100.000 dólares, pero el gasto en Anthropic de esas empresas del Fortune 500 equivale de media a menos del 0,1% de sus gastos totales. En las diez mayores, a menos del 1%, ocho veces más. Esto es, en el lenguaje de los que trabajamos con CLV, un argumento de share of wallet: la empresa le está diciendo al inversor que el valor futuro de sus clientes no está en que duren, sino en que gasten mucho más.
La concentración, por otro lado, se está moviendo deprisa. Los cinco mayores clientes pasaron de representar alrededor del 36% de los ingresos del primer trimestre de 2026 a alrededor del 21% en el tercero, y eso no porque gastaran menos: en el tercer trimestre, cada uno de ellos marcó su récord de gasto. Las notas a los estados financieros añaden una historia curiosa. Un cliente anónimo, el “Cliente C”, supuso el 43% de los ingresos de 2023 (unos 17,6 millones de dólares) y el 11% de los del primer semestre de 2026 (unos 1.800 millones en solo seis meses). En ritmo anual, su gasto se ha multiplicado por unas doscientas veces. Si quieres un ejemplo de lo que es una curva de valor de cliente en este negocio, ahí lo tienes.
La concentración tiene también su cara menos amable. Según el Financial Times, dos grandes clientes de Anthropic, Meta y Microsoft, están recurriendo cada vez más a herramientas de IA propias, y esa es una de las razones por las que las expectativas de crecimiento se han rebajado en los últimos meses. El folleto solo lo menciona como un riesgo genérico, el de los clientes que acaban desarrollando sus propios modelos.
La retención: una curva que sube
El dato estrella del folleto en materia de clientes es el Net Revenue Retention (NRR)6 de aproximadamente el 900% a 30 de septiembre de 2026. Antes de interpretarlo, conviene recordar cómo se calcula habitualmente: se toma un grupo de clientes, se mira cuánto gastaban al principio del periodo y se compara con lo que ese mismo grupo gasta al final, sumando lo que han crecido unos y restando lo que han reducido o dejado de gastar otros.
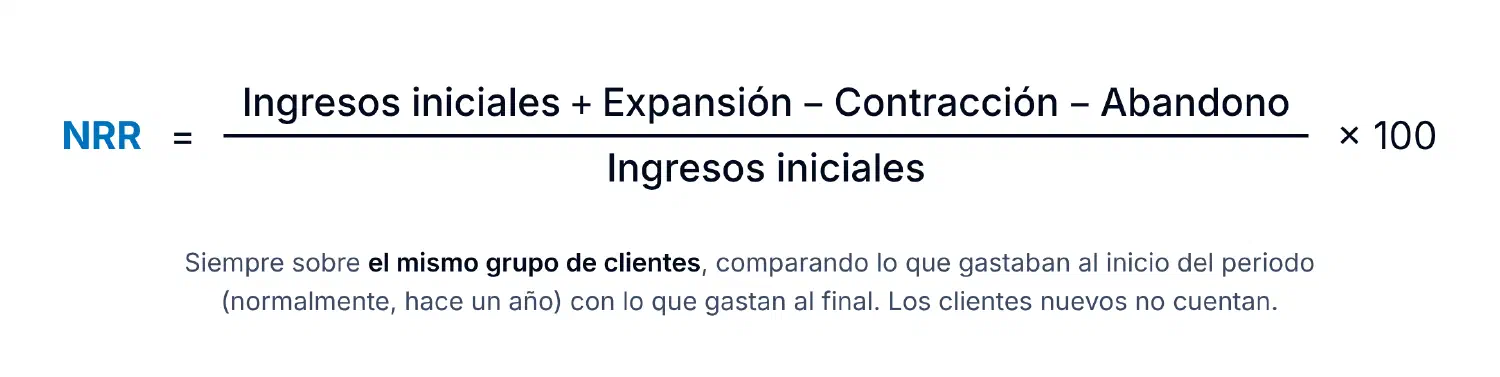
Y aquí está el matiz más importante, que a menudo se pasa por alto: pese a su nombre, el NRR no mide la retención de los clientes, sino la evolución de su gasto. No te dice cuántos clientes se han quedado, sino cuánto dinero dejan, en conjunto, los que ya tenías. Un ejemplo sencillo: si tienes diez clientes que gastan 100 euros cada uno, cinco se marchan y los otros cinco triplican su gasto, tu NRR será del 150%, aunque hayas perdido a la mitad de tus clientes. Para saber cuántos se quedan hace falta otra métrica, la retención de clientes (o su reverso, la tasa de abandono), que es precisamente la que Anthropic no publica.
Anthropic calcula su NRR así: toma a todos los clientes que le pagaron al menos un dólar en el tercer trimestre de 2025, excluye a los suscriptores individuales de Claude Pro y Max, y compara lo que esos mismos clientes le pagaron en el tercer trimestre de 2026 con lo que le habían pagado un año antes. Es decir: el conjunto de clientes que ya estaban hace un año gasta hoy nueve veces más que entonces, incluidos los que se han ido o han reducido su gasto.
Para ponerlo en contexto, Snowflake, que en su día fue el gran ejemplo de expansión dentro de la base de clientes, presumía en su folleto de 2020 de un 158%. Y cualquier empresa de software que supere con holgura el 120% se considera excelente.
Con ese 900% se puede hacer una descomposición sencilla del crecimiento. El ingreso del tercer trimestre de 2025 fue de 1.382 millones de dólares; si le quitamos lo que aportaron las suscripciones Pro y Max (que el folleto no desglosa, pero que estimo entre 150 y 350 millones), la base sobre la que se calcula el NRR rondaría los 1.000 a 1.200 millones. Multiplicada por nueve, da entre 9.300 y 11.100 millones en el tercer trimestre de 2026, cuando el ingreso total de ese trimestre estará, según mis cálculos, en torno a los 16.700 millones4. Entre el 55% y el 67% del negocio actual procede, por tanto, de clientes que ya estaban hace un año; el resto, de clientes nuevos y de las suscripciones individuales.
Volvamos ahora al matiz de antes. Como el NRR mezcla en un solo número la expansión, la contracción y el abandono, con una expansión de este calibre cualquier abandono queda completamente tapado, y el folleto no publica ni la retención de clientes ni la retención bruta de ingresos que permitirían verlo. Y no es un detalle menor, porque el propio Anthropic reconoce que muchos de sus contratos permiten a los clientes reducir su uso o terminar la relación con poco o ningún preaviso, que los clientes no están obligados a renovar y que, al tratarse de un modelo de pago por consumo, pueden dejar de gastar en cualquier momento por motivos presupuestarios.
En términos de modelización del CLV, los clientes que pagan por uso sin compromiso de gasto, que a juzgar por las cifras del folleto son buena parte de su negocio, mantienen con Anthropic lo que solemos llamar una relación contractual con transacciones continuas7, la misma que tiene un banco con los titulares de sus tarjetas de crédito: hay una relación formal, pero el cliente decide en cada momento cuánto usa. El abandono que importa no es la baja, que se ve, sino dejar de usar, que no queda registrado como tal. Un cliente que deja de llamar a la API no tiene por qué cerrar su cuenta; simplemente deja de gastar. Es justo lo contrario de lo que comentaba la semana pasada en “Cuando el cliente está atrapado”: aquí el cliente puede irse cuando quiera, y la única manera de retenerlo es seguir siendo el mejor. Hay un colchón contractual, eso sí: a 30 de junio de 2026, las obligaciones de ejecución pendientes (contratos con compromisos de gasto no cancelables) sumaban 10.800 millones de dólares, de los que Anthropic espera reconocer un 75% en los doce meses siguientes. Son unos 8.100 millones, más o menos un 18% del ritmo anual de ingresos del segundo trimestre. El resto depende de que el cliente siga usando Claude.
¿Qué forma tiene, entonces, la curva de retención de Anthropic? No la podemos dibujar con precisión, pero sí podemos describirla. En ingresos, es una curva que sube en lugar de bajar: el primer punto que conocemos (doce meses) está en el 900%. Y el folleto deja ver varios accidentes del terreno que conviene tener en cuenta:
- La “graduación” de clientes. Los clientes de más de 100.000 dólares han pasado de unos 20 a finales de 2023 a unos 200 a finales de 2024, unos 1.500 a finales de 2025, más de 6.000 en junio de 2026 y más de 11.900 en septiembre. En un año, de 950 a 11.900. Muchos de ellos ya eran clientes antes de cruzar el umbral.
- La estacionalidad. En las dos semanas que terminaron el 2 de enero de 2026, el gasto total de los clientes cayó en torno a un 20% frente a las dos semanas anteriores, por los parones navideños de los equipos de desarrollo.
- El abandono forzoso. Anthropic estima que entre el 5% y el 7% de sus ingresos de los nueve primeros meses de 2026 (entre 1.600 y 2.300 millones de dólares, según mis cálculos) procede de clientes que incumplen su política de uso o sus condiciones comerciales y a los que irá cortando el acceso. Es abandono programado, que la empresa da por hecho que llegará. Y tiene nombre: según el Financial Times, Anthropic explicó a sus inversores que esa franja corresponde a la destilación, la práctica de laboratorios rivales que entrenan sus propios modelos con las respuestas de Claude (lo que exige un uso muy intensivo), y que ya la recortó de forma notable en el tercer trimestre. Visto desde el CLV, es un caso curioso: clientes que gastan mucho precisamente para dejar de necesitarte.
- La obsolescencia del producto. Los modelos lanzados en los seis meses anteriores generaron más del 80% de los ingresos del tercer trimestre de 2026. El cliente no abandona a Anthropic, pero abandona continuamente el modelo que usaba para pasarse al siguiente.
Este último punto tiene una lectura interesante desde el CLV. La propia empresa escribe que los clientes adoptan y retienen su tecnología en función de si sus modelos están en la frontera de la capacidad. Dicho de otro modo, buena parte de lo que Anthropic contabiliza como investigación y desarrollo funciona, en la práctica, como gasto de retención. Si dejara de invertir en el siguiente modelo, la curva que hoy sube podría empezar a bajar muy deprisa.
El CAC: ni está ni se le espera
Anthropic no publica su coste de adquisición de clientes, y tiene sentido que no lo haga, porque su modelo de captación no se parece al de una empresa de software tradicional. Según el folleto, buena parte de su crecimiento ha sido orgánico y de autoservicio: los desarrolladores y los prosumers prueban Claude por su cuenta, se convierten en defensores dentro de sus empresas y, cuando el equipo comercial llega, “Claude a menudo ya está en uso”. A eso se añade la distribución a través de AWS, Google Cloud y Azure, que ya canaliza en torno al 48% de los ingresos.
Lo que sí podemos mirar es el gasto comercial. La partida de “ventas, marketing y alianzas” sumó 3.168 millones de dólares en el primer semestre de 2026, el 19% de los ingresos. Pero ojo: la mayor parte de ese dinero no es captación en sentido clásico, sino comisiones a los canales de distribución. De los 3.000 millones que creció la partida respecto al año anterior, 2.700 millones fueron comisiones pagadas a esos socios, que en la práctica funcionan más como un peaje sobre la venta que como una inversión para conseguir clientes. Y, en la presentación por funciones de las notas, el gasto de ventas y marketing sube a 3.808 millones (el 23% de los ingresos), porque ahí se incluyen el personal comercial y, detalle relevante, el coste de cómputo de atender a los usuarios gratuitos. La versión gratuita de Claude es, contablemente, un gasto de marketing.
Con esas cifras se pueden construir algunas aproximaciones al CAC, siempre con las debidas cautelas:
- Por nuevo cliente “enterprise”. En el primer semestre de 2026, el número de clientes de más de 100.000 dólares pasó de unos 1.500 a más de 6.000. Si atribuimos a esos 4.500 clientes todo el gasto de ventas y marketing, salen unos 850.000 dólares por cliente; si excluimos las comisiones de los canales, unos 230.000 dólares. Pero esto sobrestima el coste, porque esa partida también sirve para expandir clientes existentes y para atender a los 40 millones de clientes pequeños, y muchos de esos 4.500 no son clientes nuevos sino clientes que han crecido.
- Por periodo de recuperación. Entre el cuarto trimestre de 2025 y el segundo de 2026, el ritmo anual de ingresos creció en unos 38.000 millones de dólares. Con un margen bruto del 85% (del que hablo enseguida), el gasto de ventas y marketing del semestre se recupera en aproximadamente un mes y medio8. En el software empresarial se considera bueno un payback de entre doce y dieciocho meses.
- Por eficiencia comercial. El llamado magic number, que divide el nuevo ingreso anualizado de un trimestre entre el gasto comercial del trimestre anterior, se movió en 2025 y 2026 entre 13 y 69. Por encima de 0,75 ya se considera una señal de que conviene invertir más en ventas.
Estos números son tan extremos que sirven, sobre todo, para entender que el gasto comercial no explica el crecimiento de Anthropic. Lo explica la capacidad de los modelos, que es lo que la propia empresa llama crecimiento “liderado por la inteligencia”. Si metiéramos en el denominador también el gasto de investigación y desarrollo (9.741 millones en el semestre), el periodo de recuperación pasaría a ser de unos cinco meses. Sigue siendo extraordinario, pero refleja mejor dónde está el verdadero coste de conseguir (y conservar) a un cliente en este negocio.
Hay un último indicio sobre la relación entre precio y adquisición. Cuando Anthropic baja el coste por tarea, sus clientes no gastan menos, sino más. Tras el lanzamiento de Opus 4.5 en noviembre de 2025, más capaz y más barato que su predecesor, el crecimiento trimestral de los ingresos pasó del 48% al 132%. Y con Opus 5.5, el coste por tarea ha bajado en torno a un 40% respecto a Opus 5.
Entonces, ¿cuánto vale un cliente de Anthropic?
Para estimar el CLV de los clientes de Anthropic vamos a necesitar tres ingredientes: el margen, la evolución del gasto del cliente y una tasa de descuento9. El primero lo podemos sacar del folleto. Según el desglose por funciones, el coste de los ingresos (básicamente, el cómputo dedicado a atender a los clientes) fue el 15% de los ingresos en el primer semestre de 2026, lo que implica un margen bruto del 85%. Hace un año era del 12%, y en la segunda mitad de 2025, del 49%. Si a ese 85% le restamos las comisiones de los canales (alrededor del 17% de los ingresos), el margen de contribución por cliente queda en torno al 68%.
Dos advertencias sobre este margen. La primera, que Anthropic gestiona su cómputo como un único bloque compartido entre investigación, clientes y uso interno, así que el reparto entre funciones es, en parte, una decisión contable. La segunda, que la propia empresa avisa de que sus márgenes se comprimirán cada vez que entre en servicio un nuevo bloque de capacidad contratado por adelantado, y de que recurrirá más a cómputo a corto plazo, que es más caro.
El 85% es, por tanto, una foto de un buen momento, no una constante, y el tercer trimestre ya apunta a que se ha movido: según el Financial Times, Anthropic contó a sus inversores que en ese trimestre ingresó 1,70 dólares por cada dólar de cómputo, frente a 2,08 en el segundo, y que su margen operativo ajustado bajó al 11%, desde el 19%.
El segundo ingrediente es el problemático. Con un NRR del 900%, la fórmula clásica del CLV directamente no funciona: cuando la retención en ingresos supera el 100%, la suma de los ingresos futuros no converge y el CLV sale infinito. No hay más remedio que fijar un horizonte y suponer cómo se irá frenando la expansión, algo que Anthropic da por hecho cuando afirma que espera que su crecimiento se modere con el tiempo. He construido tres escenarios a cinco años, con un margen del 68% y una tasa de descuento del 10%:
| Escenario | NRR supuesto, años 1 a 5 | CLV como múltiplo del gasto anual actual |
|---|---|---|
| Estancamiento | 100%, 90%, 85%, 80%, 80% | ~2 veces |
| Normalización rápida | 200%, 140%, 120%, 110%, 100% | ~8 veces |
| Desaceleración gradual | 400%, 200%, 150%, 125%, 110% | ~27 veces |
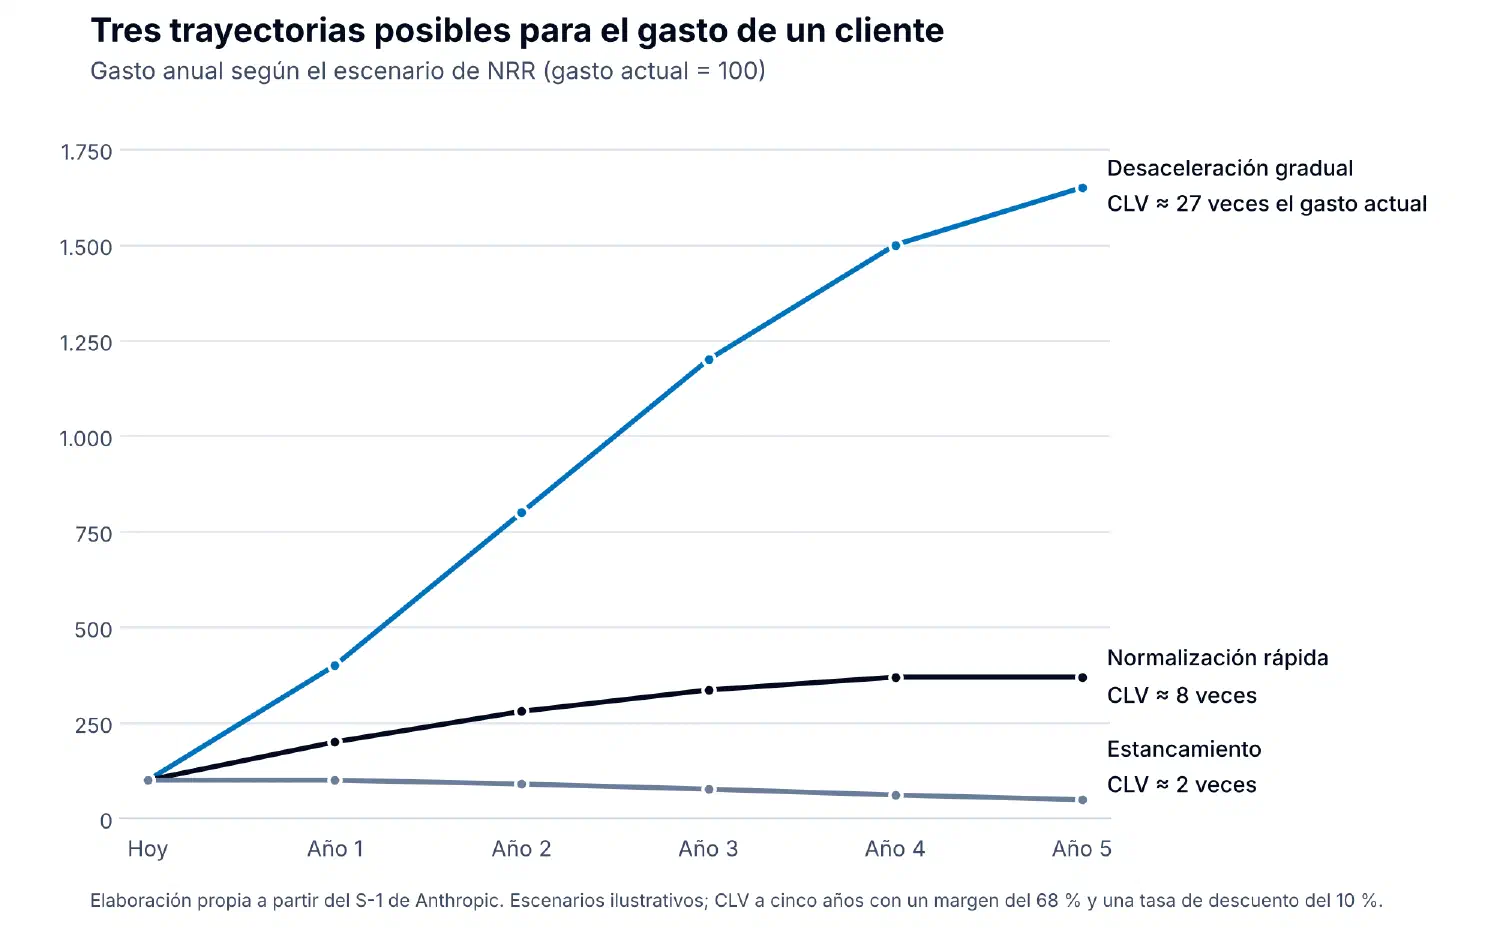
Una advertencia para leer bien el gráfico: cada línea es la trayectoria de un cliente medio, no la de uno concreto. Igual que el NRR del que sale, una curva que sube al 200% puede esconder clientes que se van del todo junto a otros que multiplican su gasto por veinte. Lo que muestra es cuánto rinde, en promedio, cada dólar que hoy gastan los clientes, no lo que hará un cliente determinado. Usar el NRR nos hace caer en una trampa, que es la de trabajar solo con los datos de aquellos clientes que no han causado baja, cuyo CLV es, por definición, mayor que el de los clientes similares pero que ya se han ido.
Aplicando esos múltiplos al gasto medio de cada escalón de la pirámide:
| Segmento | Gasto medio anual | CLV (escenario central) | Rango |
|---|---|---|---|
| De 100.000 $ a 1 M$ | ~280.000 $ | ~2,2 M$ | 0,6 a 7,5 M$ |
| De 1 a 10 M$ | ~2,7 M$ | ~21 M$ | 5 a 73 M$ |
| Más de 10 M$ (sin los cinco mayores) | ~42 M$ | ~330 M$ | 85 a 1.130 M$ |
| Cada uno de los cinco mayores | ~1.750 M$ | ~13.600 M$ | 3.500 a 47.000 M$ |
He dejado fuera a los 40 millones de clientes pequeños porque el NRR excluye precisamente a los suscriptores individuales y el folleto no da ninguna pista sobre su permanencia. Con un gasto medio de unos 220 dólares al año, su CLV individual se mide en cientos de dólares, y su valor para Anthropic, según ella misma, no está tanto en lo que pagan como en que funcionan como la parte alta del embudo del negocio empresarial.
Insisto en que estas cifras son ilustrativas, no una previsión. Pero dejan una lección clara: en esta fase, el CLV de un cliente de Anthropic depende muchísimo más de cuánto crecerá su gasto que de cuánto tiempo seguirá siendo cliente. La horquilla entre escenarios es de uno a trece, y lo que la mueve no es la duración de la relación, sino la trayectoria de la expansión.
Dónde se mueve de verdad el valor de un cliente
Por eso creo que la manera más útil de pensar el CLV de un negocio así no es buscar una tasa media de abandono, sino identificar los acontecimientos que hacen saltar el valor esperado de un cliente, hacia arriba o hacia abajo. Y el folleto, sin proponérselo, da varios:
- La adopción de agentes. En el tercer trimestre de 2026, los usuarios de Claude Enterprise que no usaban Claude Code gastaban de media menos de 75 dólares al mes; el 5% de los usuarios con más gasto entre los que sí lo usaban gastaban unas veinte veces más.
- La combinación de productos. Más del 50% de los clientes de más de 100.000 dólares usaban a la vez la plataforma y al menos una de las aplicaciones propias en el tercer trimestre de 2026, frente a alrededor del 30% a finales de 2025.
- Los lanzamientos de modelos y las bajadas de precio, que, como hemos visto, han acelerado el gasto en lugar de reducirlo.
- Hacia abajo, los riesgos que la propia empresa enumera: clientes que desarrollan sus propios modelos (como Meta y Microsoft, según el FT), estrategias de varios proveedores para no depender de uno solo, startups que dependen de que les llegue la siguiente ronda de financiación, o los clientes a los que Anthropic cortará el acceso por mal uso, sobre todo por destilación.
Ninguno de esos eventos aparece en una media. Todos aparecen en la trayectoria de un cliente concreto.
En resumen
Si tuviera que responder a las cuatro preguntas del principio en una línea cada una, diría esto. La cartera de Anthropic es una pirámide extremadamente apuntada, con unos 1.900 clientes que generan en torno a dos tercios del negocio. Su CAC no está publicado y, calculado a partir del gasto comercial, sale casi irrelevante, porque lo que capta y retiene clientes es la investigación, no las ventas. Su retención en ingresos es una curva que sube, del 900% a doce meses, sin que podamos ver cuántos clientes se quedan por el camino. Y el CLV de sus clientes depende sobre todo de cómo se vaya frenando esa expansión, algo que hoy nadie puede saber, empezando por la propia empresa.
Mi única valoración personal es una petición. Anthropic ha elegido contar la historia de sus clientes en términos de expansión, no de supervivencia, y con un 900% se entiende. Pero cuando la expansión se modere (y el propio folleto dice que lo hará), las métricas que hoy faltan, la retención bruta y las curvas de cohortes, serán las que de verdad expliquen cuánto valen sus clientes. Ojalá aparezcan en alguna de las próximas versiones del folleto.
-
El S-1 es el documento que una empresa registra ante la SEC, el regulador bursátil estadounidense, antes de salir a bolsa. Recoge sus cuentas, sus riesgos y la descripción de su negocio. Todos los datos de este artículo proceden de la versión registrada hoy, salvo que indique que son cálculos míos. ↩︎
-
Anthropic define “cliente” como un prosumer o una organización que usa sus modelos, su plataforma o sus aplicaciones, y agrupa en un solo cliente las cuentas que pertenecen a una misma organización. La cifra de 40 millones parece referirse a clientes que generan ingresos, aunque el folleto no lo aclara del todo. ↩︎
-
Una ley de potencias (o distribución de Pareto) describe situaciones en las que unos pocos casos acumulan una parte enorme del total, como la riqueza o el tamaño de las ciudades. Aquí, cada vez que el umbral de gasto se multiplica por diez, el número de clientes se divide por algo más de seis (de 11.900 a 1.900) o por algo más de siete (de 1.900 a 250). Ajustando una distribución de ese tipo a cada tramo he estimado el gasto medio de los clientes de entre 100.000 dólares y 1 millón (unos 280.000) y de entre 1 y 10 millones (unos 2,7 millones). El escalón superior sale por diferencia, suponiendo que los clientes de más de 100.000 dólares suman el 75% de los ingresos y que los cinco mayores mantienen su peso del 25%. ↩︎
-
El folleto todavía no incluye el ingreso del tercer trimestre de 2026, pero da pistas suficientes para estimarlo. Anthropic tenía unos 5.300 empleados a 30 de septiembre y un ingreso por empleado en los últimos doce meses de “más de 6,6 millones de dólares”, lo que implica unos ingresos de al menos 35.000 millones en ese periodo. Restando lo ya publicado de los tres trimestres anteriores (2.040, 4.731 y 11.555 millones), el tercer trimestre de 2026 rondaría los 16.700 millones. El resultado es coherente con otro dato del folleto: que el ingreso de ese trimestre fue 86 veces el del cuarto trimestre de 2024. Y coincide casi exactamente con la cifra que, según el Financial Times, Anthropic comunicó a sus inversores a mediados de octubre: unos 16.800 millones, todavía sin auditar. ↩︎ ↩︎
-
Anthropic llama prosumers a los profesionales individuales que se suscriben a sus planes Pro o Max para su propio trabajo, fuera del contrato de una organización. ↩︎
-
En castellano se suele traducir como retención neta de ingresos. Por encima del 100%, significa que la expansión de los que se quedan compensa con creces lo que se pierde por los que se van o reducen su gasto. Anthropic lo calcula comparando trimestres (el que termina en la fecha de medida y el mismo trimestre del año anterior), no años completos, y deja fuera a los suscriptores individuales de Claude Pro y Max porque, según explica, sus cuotas fijas no reflejan expansión ni contracción. ↩︎
-
Conviene aclararlo, porque los nombres se prestan a confusión: en el análisis de clientes, “contractual” y “no contractual” no se refieren a si existe un contrato firmado, sino a si el final de la relación se observa explícitamente en los datos. En una relación contractual, el cliente tiene que hacer algo para irse (darse de baja, no renovar), y sabes cuándo se ha ido. En una no contractual (una tienda, una cafetería), el cliente simplemente deja de comprar, y hay que inferir con modelos probabilísticos si sigue “vivo” o no. Esta distinción se cruza con otra: si el cliente puede comprar o usar el servicio en cualquier momento (transacciones continuas, como con una tarjeta de crédito) o solo en momentos fijos (transacciones discretas, como la renovación anual de un seguro). La cartera de Anthropic mezcla tres situaciones. Las suscripciones (Pro, Max y los planes de empresa) son contractuales de manual: la cancelación queda registrada. El consumo con compromiso de gasto se apoya en contratos anuales o plurianuales cuya renovación también se ve. Y el consumo sin compromiso es el caso de la tarjeta de crédito: hay relación formal y existe la posibilidad de dar de baja la cuenta explícitamente, pero el gasto también puede caer a cero sin que nadie cancele nada. El folleto no dice cuánto pesa cada una, aunque las obligaciones pendientes (unos 8.100 millones a doce meses, frente a un ritmo anual de ingresos de unos 46.000 millones) sugieren que la mayor parte del consumo no está comprometida por contrato. Sobre estas distinciones, y sobre los modelos de CLV que corresponden a cada una, hablo en mi libro. ↩︎
-
Cálculo propio: 3.808 millones de gasto de ventas y marketing del primer semestre de 2026 (presentación por funciones), divididos entre el beneficio bruto anual del nuevo ingreso incorporado en ese semestre (unos 38.000 millones de ritmo anual, por un margen del 85%, unos 32.500 millones), y multiplicados por doce meses. Sale 1,4 meses. Si se excluyen las comisiones de los canales, menos de medio mes. ↩︎
-
Conviene precisarlo, porque no es la forma canónica. El CLV se calcula, en su versión estándar, con el margen que deja el cliente, el tiempo que esperamos que siga siéndolo (es decir, su probabilidad de seguir con nosotros periodo a periodo) y una tasa de descuento. En el caso de Anthropic, las características de su negocio (pago por consumo, sin bajas que observar) y, sobre todo, los datos que no publica (ni retención de clientes ni curvas de cohortes) nos obligan a usar la evolución del gasto del cliente como sustituto de la retención. Es una de las muchas adaptaciones de la fórmula estándar que la práctica obliga a hacer a menudo, no la manera habitual de calcular el CLV. ↩︎
Ex Datis, Claritas
Suscríbete gratis a la newsletter de Manuel Delgado Tenorio para no perderte ningún artículo. Además, en la newsletter publico cosas que no llegan al blog. Más de 500 personas ya la reciben.